وام خرید دین بانک ملت

اگر عبارت «وام خرید دین بانک ملت» را جستوجو کردهاید، احتمالاً میخواهید بدانید خرید دین چیست، چه تفاوتی با وام عادی دارد، چه شرایط و مدارکی ممکن است برای دریافت آن لازم باشد و آیا میتوان بدون طی فرآیند دریافت وام بانکی، به چک و اسناد مورد نیاز برای معاملات یا تضمین دسترسی داشت. در این راهنما ابتدا مفهوم تسهیلات خرید دین و تفاوت آن با تنزیل یا خرید چک را توضیح میدهیم و سپس خدمات مجموعه را شفاف معرفی میکنیم.
خرید و فروش چک صیادی برای خرید دین، با استعلام بانکی و معتبر
فهرست مطالب
وام خرید دین بانک ملت چیست؟
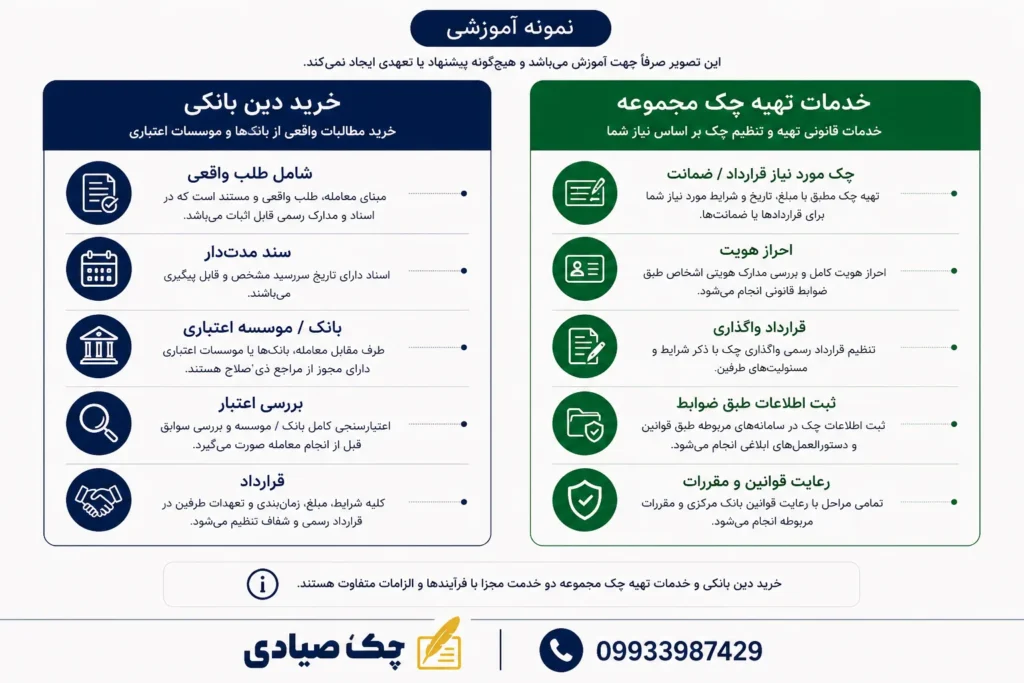
خرید دین (خرید دین چیست) یکی از قالبهای تأمین مالی در نظام بانکی ایران است. در این سازوکار، شخصی که طلب مدتدار واقعی از دیگری دارد و این طلب با سند تجاری مانند چک یا سفته قابل اثبات است، در صورت احراز شرایط، میتواند آن طلب را در قالب قرارداد خرید دین به بانک یا مؤسسه اعتباری واگذار کند. در تعریف آییننامهای، شخص ثالث دین مدتدار را به مبلغی کمتر از مبلغ اسمی و به صورت نقدی از طلبکار خریداری میکند. در نتیجه، طلبکار میتواند پیش از سررسید به نقدینگی دست پیدا کند.
تسهیلات و وام خرید دین بانک ملت
تسهیلات و وام خرید دین فوری را میتوان نوعی تأمین مالی کوتاهمدت مبتنی بر اسناد و مطالبات مدتدار دانست. در این روش، بانک به جای آنکه صرفاً مانند یک وام نقدی عمومی مبلغی را در اختیار متقاضی بگذارد، یک دین و سند تجاری واجد شرایط را در قالب عقد خرید دین خریداری میکند. مقررات بانکی تأکید دارد که سند باید حاکی از طلب حقیقی باشد و قابلیت نقدشوندگی در سررسید بررسی شود.
بنابراین شرایط دقیق، سقف، نرخ، مدت، نوع وثیقه و مدارک مورد نیاز را نمیتوان برای همه متقاضیان بدون بررسی بخشنامهها و رویه جاری بانک یکسان اعلام کرد. اطلاعات مربوط به طرحهای بانکی ممکن است تغییر کند؛ ازاینرو کاربر باید شرایط روز را از شعبه یا کانال رسمی بانک ملت استعلام کند. در این مقاله از درج اعداد قطعیِ غیرمستند مانند سقف تسهیلات، درصد سود یا تعداد ضامن خودداری شده است تا محتوای سایت باعث تصمیم مالی اشتباه نشود.
شرایط وام خرید دین بانک ملت
شرایط دریافت تسهیلات خرید دین بانک ملت، به ماهیت طلب، اسناد ارائهشده، وضعیت متقاضی و ضوابط اعتباری بانک بستگی دارد. از نظر مفهومی، مهمترین موضوع این است که سند تجاری باید پشتوانه یک طلب واقعی داشته باشد. به بیان ساده، خرید دین بانکی برای تبدیل یک طلب مدتدار واقعی به نقدینگی پیش از سررسید طراحی شده است، نه برای ایجاد یک طلب صوری یا صرفاً معامله کردن برگه چک؛ (ثبت های خرید دین در حسابداری) مقررات نیز بانک را مکلف به احراز حقیقی بودن دین و نقدشوندگی آن میکند.
- وجود دین و طلب واقعی و قابل اثبات.
- وجود سند تجاری مدتدار مرتبط با طلب، در حدود مقررات بانک.
- احراز هویت و بررسی اعتبار متقاضی و اشخاص مرتبط با سند.
- بررسی قابلیت وصول دین در سررسید.
- پذیرش تأمین و تضمینهای مورد مطالبه بانک، در صورت نیاز.
- تکمیل قراردادها و ارائه مدارک مورد درخواست شعبه.
- قانون چک صیادی
این موارد، چارچوب مفهومی موضوع هستند و جایگزین اعلام شرایط جاری بانک ملت نیستند. اگر کاربر قصد دریافت واقعی تسهیلات دارد، باید قبل از هر پرداخت یا تعهد، شرایط همان شعبه و طرح فعال را به صورت رسمی استعلام کند.
مدارک وام خرید دین بانک ملت
فهرست مدارک بسته به نوع متقاضی و طرح بانکی میتواند متفاوت باشد. در پروندههای مرتبط با خرید دین معمولاً اسناد هویتی، مدارک کسبوکار یا فعالیت اقتصادی، اسناد مربوط به معامله پایه، اسناد تجاری و مدارک مالی یا اعتباری مورد نیاز است.
| گروه مدارک | نمونه مدارک قابل بررسی | توضیح |
| هویتی | کارت ملی، شناسنامه و اطلاعات بانکی | طبق درخواست بانک |
| فعالیت اقتصادی | جواز، پروانه یا مدارک فعالیت در صورت مطالبه | وابسته به نوع متقاضی |
| معامله پایه | فاکتور، قرارداد، رسید یا اسناد اثبات طلب | برای احراز منشأ واقعی دین |
| سند تجاری | چک/سفته/سند مدتدار مرتبط | طبق ضوابط پذیرش بانک |
| مدارک مالی | اسناد مالی و گردش حساب در صورت مطالبه | ممکن است برای ارزیابی اعتباری درخواست شود |
| تضمین | وثایق یا تضمینهای مورد قبول بانک | نوع و میزان آن ثابت نیست |
نکته مهم: ارائه یک چک بهتنهایی به معنی پذیرش آن برای تسهیلات و وام خرید دین نیست. منشأ طلب، اصالت معامله، وضعیت صادرکننده و قابلیت وصول نیز میتواند موضوع بررسی باشد.
ضامن وام خرید دین بانک ملت
پاسخ قطعی به این پرسش که «وام خرید دین بانک ملت چند ضامن دارد؟» بدون دانستن طرح، مبلغ، اعتبارسنجی، نوع متقاضی و سیاست اعتباری روز بانک امکانپذیر نیست. ممکن است بانک در یک پرونده بر اساس اعتبارسنجی و نوع وثیقه، تضمین متفاوتی مطالبه کند. بنابراین از درج عدد ثابت به عنوان تعداد ضامن خودداری کنید و کاربر را به استعلام رسمی شرایط روز بانک هدایت کنید.
همچنین نباید «ضامن وام» را با «چک ضمانتی» یکی دانست. چک تضمین یک ابزار قراردادی است و آثار حقوقی خاص خود را دارد؛ در حالی که ضامن تسهیلات بانکی تابع قرارداد و مقررات بانک است.
خرید دین بانک ملت بدون نیاز به دریافت وام
خرید دین بانک ملت بدون نیاز به دریافت وام، به فرآیندی اشاره دارد که در آن دارنده مطالبات مدتدار و اسناد تجاری واجد شرایط، در صورت پذیرش بانک و احراز شرایط لازم، میتواند مطالبات خود را در قالب خرید دین به بانک واگذار کرده و پیش از سررسید، وجه آن را دریافت کند. در این روش، موضوع اصلی تأمین نقدینگی از محل واگذاری دین و مطالبات است و با دریافت تسهیلات وام عادی تفاوت دارد؛ البته امکان انجام آن و شرایط، نرخها، مدارک و نحوه محاسبه مبلغ پرداختی تابع ضوابط بانک ملت و قرارداد مربوط است.
خرید چک برای ضمانت؛ چه نکاتی مهم است؟
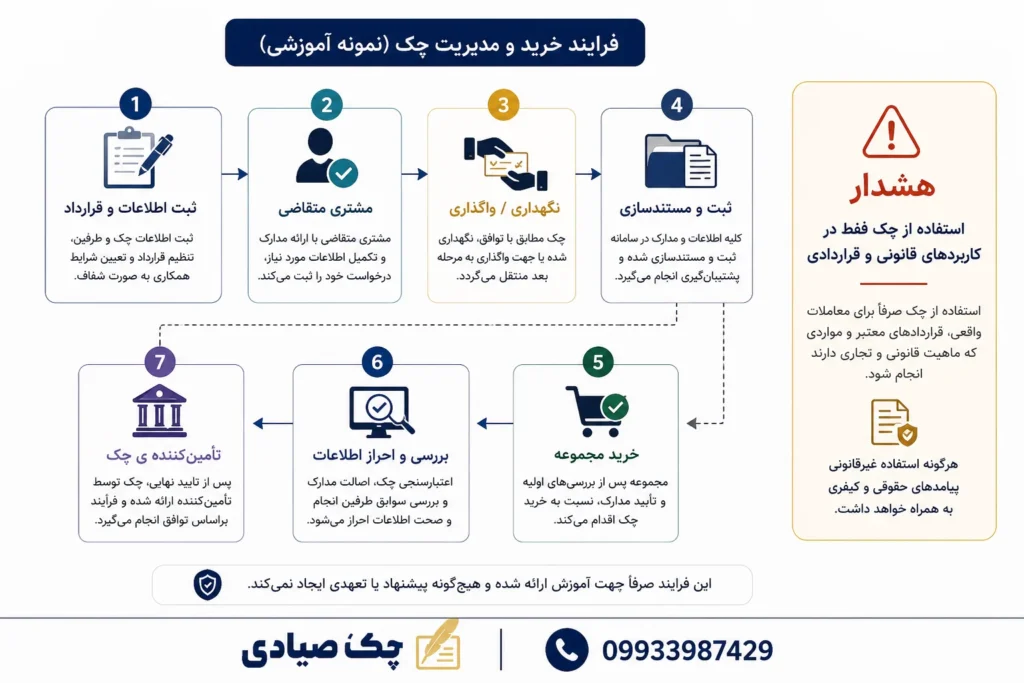
وقتی چک برای تضمین تعهد قراردادی استفاده میشود، موضوع قرارداد پایه اهمیت زیادی دارد. بهتر است در قرارداد به صورت روشن مشخص شود چک بابت چه تعهدی صادر یا واگذار شده، ذینفع چه کسی است، شرایط استفاده از چک چیست، در چه صورت امکان مطالبه آن وجود دارد و پس از انجام تعهد، تکلیف چک چگونه خواهد بود. هدف از درج این جزئیات، کاهش اختلافات بعدی و ایجاد سابقه مکتوب برای طرفین است.
چک سفیدامضا به دلیل اینکه برخی اطلاعات آن در زمان امضا کامل نشده است، میتواند ریسک حقوقی بالاتری ایجاد کند. بنابراین صفحه خدمات نباید به کاربر القا کند که «هر چک سفیدامضا برای هر قراردادی بدون محدودیت قابل استفاده است». استفاده باید متناسب با قرارداد و با رعایت مقررات جاری انجام شود. در موارد مهم، مشاوره حقوقی مستقل میتواند از بروز اختلاف جلوگیری کند.
چک تخلیه مستأجران چیست و چه کاربردی دارد؟
در برخی قرارداد های اجاره، طرفین برای تضمین انجام تعهدات و تخلیه در موعد مقرر از اسناد تضمینی استفاده میکنند. اگر مشتری برای چنین کاربردی به چک نیاز دارد، باید پیش از تهیه چک مشخص کند چک دقیقاً بابت کدام تعهد و بر اساس چه قراردادی استفاده خواهد شد. قرارداد اجاره، توافق طرفین و نحوه نگهداری و استرداد سند باید با دقت بررسی شود.
نمونه ساختار قرارداد واگذاری چک
در قرارداد نهایی بهتر است حداقل موارد زیر مشخص شود:
- مشخصات کامل طرفین و نمایندگان قانونی، در صورت وجود.
- تعداد چکها و مشخصات هر فقره.
- مبلغ، تاریخ و سایر مشخصات مندرج در سند.
- هدف و کاربرد قراردادی چک.
- نحوه و زمان تحویل و ثبت اطلاعات.
- تعهدات انتقالدهنده و دریافتکننده.
- شرایط استرداد یا تعیین تکلیف چک پس از انجام تعهد.
- مسئولیت طرفین در صورت مغایرت اطلاعات یا بروز اختلاف.
- مرجع حل اختلاف و سایر شروط مورد توافق.
تفاوت خرید دین، تنزیل چک و خرید چک
تفاوت خرید دین، تنزیل چک و خرید چک در ماهیت قرارداد و نحوه انتقال و نقدشوندگی مطالبات است. خرید دین به واگذاری یک طلب یا دین مدتدار به شخص یا مؤسسه مالی، پیش از سررسید، در چارچوب قرارداد و مقررات مربوط گفته میشود. تنزیل چک معمولاً به دریافت وجه چک پیش از سررسید با کسر مبلغی از ارزش آن اشاره دارد. خرید چک نیز اصطلاحی عمومیتر برای واگذاری چک در قبال دریافت وجه نقد است و بسته به شرایط معامله ممکن است از نظر حقوقی با خرید دین یکسان نباشد. بنابراین برای تشخیص دقیق، باید نوع سند، قرارداد، طرفین معامله و مقررات حاکم بررسی شود.
| مفهوم | هدف اصلی | نکته کلیدی |
| تسهیلات و وام خرید دین | تأمین مالی بر مبنای طلب مدتدار | بانکی/اعتباری و تابع ضوابط و احراز طلب |
| تنزیل یا نقد کردن چک | دریافت وجه پیش از سررسید | با کسر مبلغ/هزینه از مبلغ اسمی شناخته میشود. |
| خرید چک برای کاربرد قراردادی | تهیه سند مورد نیاز قرارداد یا تضمین | باید کاربرد، انتقال، ثبت و تعهدات روشن باشد. |
چرا مشتریان باید کاربرد چک را از ابتدا مشخص کنند؟
مبلغ چک به تنهایی مشخص نمیکند که سند برای چه منظوری مناسب است. مشتری باید بگوید چک برای ضمانت قرارداد، خرید دین، تعهد تخلیه، معامله تجاری یا کاربرد دیگری لازم است. مشخص شدن کاربرد، امکان انتخاب و مستندسازی بهتر را فراهم میکند و از ایجاد سوءتفاهم میان طرفین جلوگیری میشود.
همچنین اگر مشتری به تعداد زیادی چک نیاز دارد، بهتر است تعداد، مبلغ هر فقره، تاریخهای مورد نیاز و شرایط ثبت و تحویل را از ابتدا مشخص کند. برای مثال، فردی که به ۲۰ فقره چک برای چند قرارداد نیاز دارد، نیاز متفاوتی از شخصی دارد که فقط یک فقره چک تضمینی میخواهد.
راهنمای کاربر قبل از خرید چک
- کاربرد دقیق چک را مشخص کنید.
- مبلغ و تعداد مورد نیاز را اعلام کنید.
- اطلاعات طرف معامله و قرارداد پایه را بررسی کنید.
- قبل از پرداخت، مشخصات چک و نحوه ثبت/انتقال را روشن کنید.
- قرارداد یا رسید کتبی دریافت کنید.
- از دریافت یا استفاده از اسناد دارای اطلاعات مبهم یا مغایرتدار خودداری کنید.
- برای معاملات با مبلغ بالا، شرایط را با مشاور حقوقی بررسی کنید.
شفافیت در این مراحل برای مجموعه نیز مزیت بازاریابی دارد: مشتری احساس میکند با یک فرآیند مشخص و مستند روبهرو است، نه یک معامله مبهم!
در مورد مفاهیم زیر بیشتر بخوانید:
سوالات متداول در مورد خرید دین بانک ملت
آیا وام خرید دین بانک ملت همان خرید چک از سایت چک صیاد است؟
خیر. تسهیلات و وام خرید دین بانکی یک قرارداد تأمین مالی است و خرید چک از مجموعه، در صورت انجام، خدمتی برای تهیه اسناد مورد نیاز کاربردهای قراردادی و تضمینی است.
وام خرید دین بانک ملت برای چه کسانی کاربرد دارد؟
در مفهوم بانکی، خرید دین برای متقاضیانی کاربرد دارد که طلب مدتدار واقعی و اسناد قابل پذیرش دارند و میخواهند طبق ضوابط بانک از آن برای تأمین مالی استفاده کنند. شرایط دقیق باید از بانک ملت استعلام شود.
آیا برای خرید دین بانک ملت ضامن لازم است؟
تعداد و نوع تضمین به شرایط پرونده، مبلغ، اعتبارسنجی، نوع متقاضی و ضوابط روز بانک بستگی دارد. بنابراین عدد ثابتی را نمیتوان برای همه متقاضیان اعلام کرد.
مدارک وام خرید دین بانک ملت چیست؟
مدارک دقیق ثابت نیست و ممکن است شامل مدارک هویتی، اسناد فعالیت، مدارک معامله پایه، سند تجاری و مدارک مالی یا تضمینی مورد مطالبه بانک باشد. فهرست نهایی را باید از شعبه یا کانال رسمی بانک دریافت کرد.
آیا مجموعه چک برگشتی را نقد میکند؟
خیر. طبق مدل خدمات این مجموعه، خرید چک برگشتی، خرد کردن چک یا کسر درصدی از مبلغ چک و پرداخت آن پیش از سررسید خدمت اصلی مجموعه نیست.
آیا چک سفیدامضا برای ضمانت تهیه میشود؟
خدمات مجموعه شامل خرید و فروش چک سفیدامضا برای کاربردهای تضمینی و قراردادی است، مشروط به اینکه معامله و کاربرد آن در چارچوب قرارداد و مقررات مربوط انجام شود. برای هر مورد باید شرایط و مستندات بررسی شود.
آیا برای چک تخلیه مستأجران میتوان از خدمات مجموعه استفاده کرد؟
چکهای مورد استفاده در چنین کاربردی در حوزه خدمات قابل بررسی مجموعه قرار میگیرند. با این حال، متن قرارداد اجاره، کاربرد دقیق چک و شرایط استرداد یا مطالبه باید به صورت روشن مشخص شود.
اگر ۱۰۰ فقره چک داشته باشم، امکان فروش همه آنها وجود دارد؟
در صورت احراز شرایط معامله، مجموعه میتواند مجموعه چکها را بررسی و خریداری کند و سپس آنها را حسب نیاز مشتریان به صورت تکی یا تعدادی واگذار کند. جزئیات هر معامله باید جداگانه بررسی و مستند شود.
آیا خرید چک از این مجموعه به معنی دریافت وام بانک ملت است؟
خیر. خرید چک از مجموعه به معنی دریافت وام یا تسهیلات از بانک ملت نیست. این صفحه صرفاً به کاربری که درباره خرید دین جستوجو کرده، امکان بررسی یک خدمت متفاوت برای تهیه چک را معرفی میکند.
آیا خرید دین فقط مخصوص بانکهاست؟
در مقررات بانکی، خرید دین بهعنوان یکی از قالبهای تسهیلات بانکی تعریف شده است. از نظر مفهومی نیز خرید دین میتواند در معاملات حقوقی اشخاص مطرح شود، اما شرایط اعتبار و آثار هر معامله باید بر اساس قرارداد و مقررات مربوط بررسی شود.
آیا خرید دین همان فروش چک برگشتی است؟
خیر. خرید دین بانکی ناظر بر دین مدتدار و سندی است که حاکی از طلب واقعی باشد؛ در حالی که خرید چک برگشتی یا نقد کردن آن موضوع دیگری است و جزو خدمت اعلامشده این مجموعه نیس.
چگونه برای خرید چک اقدام کنم؟
ابتدا کاربرد، تعداد و مبلغ مورد نیاز خود را مشخص کنید، سپس از طریق سایت چک صیاد درخواست خود را ثبت یا موجودی را بررسی کنید. قبل از پرداخت، مشخصات چک، قرارداد و نحوه ثبت اطلاعات را از مجموعه استعلام کنید.
