خرید دین در حسابداری
خرید دین (خرید دین فوری) در حسابداری فقط یک عنوان قراردادی یا یک اصطلاح بانکی نیست؛ بلکه به معاملهای مربوط میشود که در آن یک طلب مدتدار، با رعایت شرایط معامله، به شخص دیگری منتقل میشود و نحوه شناسایی، ثبت، پیگیری و تسویه آن باید بر اساس ماهیت واقعی معامله و اسناد پشتیبان انجام شود. در مقررات تسهیلات بانکی، خرید دین به قراردادی تعریف شده که شخص ثالث، دین مدتدار بدهکار را با مبلغی کمتر از مبلغ اسمی و به صورت نقدی از داین خریداری میکند. همچنین اسناد تجاری موضوع خرید دین باید بیانگر طلب واقعی متقاضی باشند و بانک پیش از خرید، درباره حقیقی بودن دین و نقدشوندگی آن در سررسید اطمینان حاصل کند.
خرید چک سفید امضا برای خرید دین
اگر برای تأمین نقدینگی و انجام خرید دین از بانک به چک نیاز دارید، میتوانید از طریق مجموعه ما برای خرید چک سفید امضا اقدام کنید. این چکها میتوانند برای فرآیند خرید دین مورد استفاده قرار گیرند و متقاضیان میتوانند پس از بررسی شرایط، چک مناسب خود را تهیه کنند. پیش از انجام معامله، لازم است شرایط استفاده از چک، مبلغ، نحوه تکمیل و الزامات بانکی و حقوقی آن بهطور دقیق بررسی شود.
ثبت حسابداری تسهیلات خرید دین
ثبت حسابداری تسهیلات خرید دین باید از ماهیت اقتصادی معامله شروع شود، نه از نامی که در گفتوگو یا تبلیغات برای آن استفاده میشود. در یک ساختار بانکی، خرید دین از عقود مورد استفاده برای خرید دیون مدتدار و اسناد و اوراق تجاری است. مقررات مربوط به تسهیلات خرید دین تأکید میکند که اسناد تجاری باید حاکی از طلب حقیقی متقاضی باشند. بنابراین، ثبت حسابداری زمانی قابل اتکا است که قرارداد، سند تجاری، مبلغ معامله، سررسید و گردش وجوه با یکدیگر سازگار باشند.
در یک مثال آموزشی فرض کنیم مبلغ اسمی یک طلب ۱۰۰ میلیون تومان و مبلغ خرید آن طبق قرارداد ۹۲ میلیون تومان باشد. حسابدار نباید صرفاً با دیدن چک، یک ثبت عمومی تحت عنوان «چک خرید دین» صادر کند. ابتدا باید ماهیت حقوقی و مالی معامله مشخص شود. سپس بر مبنای رویه حسابداری واحد تجاری، حسابهای مربوط به طلب، اسناد دریافتنی، وجه نقد و تفاوت مبلغ اسمی و مبلغ معامله شناسایی میشوند. این مثال صرفاً آموزشی است و ثبت نهایی به نوع شخصیت و قرارداد بستگی دارد.
در مقررات تسهیلات بانکی، خرید دین برای دیون موضوع اسناد و اوراق تجاری مدتدار پیشبینی شده و شرط مهم آن، حقیقی بودن دین و قابلیت نقدشوندگی در سررسید است.
نرم افزار محاسبه خرید دین
نرم افزار محاسبه خرید دین میتواند برای مدیریت اطلاعاتی مانند مبلغ اسمی طلب، تاریخ صدور، تاریخ سررسید، تعداد اسناد، مبلغ معامله، وضعیت انتقال، وضعیت وصول و مانده هر پرونده استفاده شود. هدف نرمافزار این نیست که بدون بررسی قرارداد، یک ثبت حسابداری قطعی تولید کند؛ بلکه باید به حسابدار کمک کند دادهها را منظم، قابل ردیابی و قابل کنترل نگه دارد.
استاندارد حسابداری خرید دین
عنوان «استاندارد حسابداری خرید دین» را نباید بهگونهای به کار برد که مخاطب تصور کند یک استاندارد مستقل و اختصاصی با همین نام برای تمام معاملات خرید دین وجود دارد. استانداردها و الزامات حسابداری باید متناسب با ماهیت معامله، صورتهای مالی و الزامات حرفهای واحد تجاری بررسی شوند. منابع معرفی استانداردهای حسابداری ایران نیز مجموعهای از استانداردهای مصوب را منتشر میکنند و سازمان حسابرسی را متولی تهیه استانداردهای حسابداری معرفی میکنند.
در عمل، مهمترین اصل این است که حسابدار بتواند از ثبت انجامشده تا قرارداد، سند تجاری، گردش بانکی و اسناد تسویه، یک زنجیره مستند و قابل رسیدگی ایجاد کند. اگر معامله از نظر حقوقی یا قراردادی ابهام داشته باشد، قبل از تعیین کد حساب و ثبت نهایی باید موضوع با مسئول مالی و در موارد لازم با مشاور حقوقی بررسی شود.
خرید دین در حسابداری
در حسابداری خرید دین، چهار موضوع باید از هم تفکیک شوند: طلب اولیه، سند تجاری یا مدرک طلب، مبلغی که خریدار بابت معامله پرداخت میکند و مبلغی که در سررسید وصول خواهد شد. این تفکیک باعث میشود تفاوت میان «ارزش اسمی» و «مبلغ معامله» به شکل شفاف در پرونده مالی ثبت و قابل پیگیری باشد.
طریقه ثبت حسابداری خرید دین
طریقه ثبت حسابداری خرید دین (خرید دین چیست) را میتوان به صورت یک فرآیند کنترلشده توضیح داد. مرحله اول، شناسایی طرفین و ماهیت طلب است. مرحله دوم، بررسی سند و قرارداد و تطبیق مبلغ و تاریخهاست. مرحله سوم، ثبت پرداخت یا دریافت وجه طبق قرارداد است. مرحله چهارم، شناسایی و کنترل اسناد دریافتنی یا مطالبات مربوط است. مرحله پنجم، در سررسید، ثبت وصول، برگشت یا تعیین تکلیف سند بر اساس واقعیت رخداد انجام میشود.
عملیات حسابداری خرید دین
عملیات حسابداری خرید دین از زمان ایجاد پرونده شروع میشود و تا تسویه نهایی ادامه دارد. پرونده استاندارد بهتر است شامل قرارداد، مشخصات طلب، سند تجاری یا مدرک طلب، رسید انتقال، مدارک پرداخت، وضعیت ثبت در سامانههای مربوط در صورت وجود، پیگیری سررسید و مدرک وصول یا تعیین تکلیف نهایی باشد.
کنترل سررسید یکی از مهمترین بخشهای عملیات حسابداری است. برای هر سند میتوان یک شناسه داخلی ایجاد کرد تا حسابدار بدون جستوجوی دستی، مبلغ اسمی، تاریخ سررسید، طرف معامله و وضعیت وصول را مشاهده کند. در پروندههای چندسندی، این کار اهمیت بیشتری پیدا میکند.
اسناد حسابداری خرید دین
اسناد حسابداری خرید دین باید به اندازهای شفاف باشند که شخص دیگری بتواند بعداً مسیر معامله را بازسازی کند. قرارداد اصلی، سند تجاری، رسید پرداخت، صورتحساب یا گزارش داخلی، مدارک احراز طرفین و اسناد وصول یا برگشت، بسته به نوع معامله، میتوانند بخشی از زنجیره مستندات باشند.
نحوه حسابداری خرید دین
نحوه حسابداری خرید دین به نوع معامله و نقش واحد تجاری بستگی دارد. اگر واحد تجاری خریدار طلب باشد، ثبتها با حالتی که واحد تجاری واگذارکننده طلب است متفاوت خواهد بود. همچنین اگر معامله در چارچوب تسهیلات بانکی انجام شود، مقررات و دستورالعملهای مربوط به مؤسسه اعتباری نیز باید بررسی شود.
برای هر پرونده میتوان چکلیست کنترل زیر را داشت: ۱) قرارداد بررسی شده است؛ ۲) مبلغ اسمی و مبلغ معامله تطبیق دارد؛ ۳) تاریخ سررسید کنترل شده است؛ ۴) هویت و نقش طرفین مشخص است؛ ۵) مدرک انتقال یا واگذاری موجود است؛ ۶) پرداخت در حساب بانکی قابل ردیابی است؛ ۷) وضعیت وصول در سررسید ثبت میشود.
ثبت اسناد حسابداری خرید دین
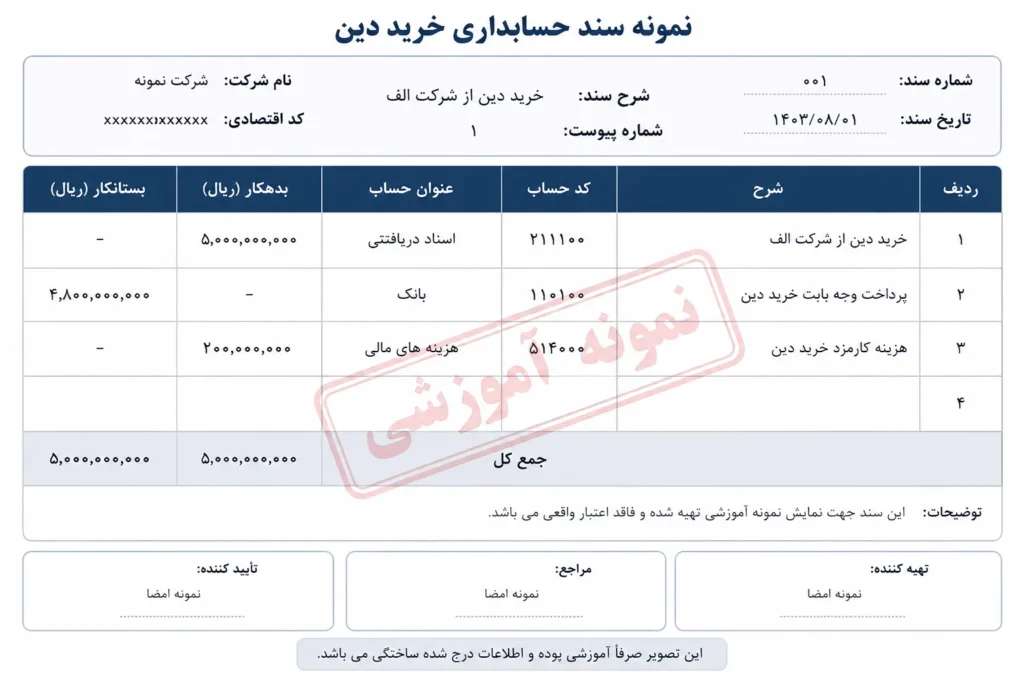
ثبتهای حسابداری خرید دین باید بر اساس واقعیت معامله و مدارک پشتیبان انجام شوند. در یک پرونده نمونه، حسابدار میتواند ابتدا رویداد مالی را به زبان ساده بنویسد: «واحد تجاری طبق قرارداد، مبلغ مشخصی پرداخت کرده و در مقابل، حقوق و منافع طلب مشخصی را دریافت کرده است.» سپس حسابهای بدهکار و بستانکار با توجه به چارچوب حسابداری واحد تعیین شوند.
برای عبارت «سند حسابداری خرید دین» نیز همین اصل برقرار است: سند باید توضیحدهنده رویداد واقعی باشد و با قرارداد و گردش وجه تضاد نداشته باشد. استفاده از یک الگوی ثابت برای همه معاملات بدون بررسی ماهیت آنها، رویکرد حرفهای محسوب نمیشود.
سند حسابداری وام خرید دین
عبارت «سند حسابداری وام خرید دین» در جستوجوی کاربران میتواند به ثبتهای مربوط به تسهیلات خرید دین اشاره کند. در محیط بانکی، خرید دین در مقررات تسهیلات به عنوان یکی از شیوههای اعطای تسهیلات شناخته شده است و دستورالعمل اجرایی آن نیز باید در چارچوب مقررات مربوط بررسی شود.
حسابداری خرید دین بانک مرکزی
حسابداری خرید دین بانک مرکزی به نحوه ثبت و شناسایی مطالبات و اسناد تجاری خریداریشده توسط بانکها مربوط میشود. در این فرآیند، بانک در چارچوب ضوابط و قرارداد مربوط، دین یا مطالبات مدتدار مشتری را خریداری کرده و مبلغ آن را پس از کسر کارمزد، سود یا هزینههای مرتبط به مشتری پرداخت میکند. ثبتهای حسابداری این عملیات باید متناسب با ماهیت قرارداد، سررسید مطالبات، مبلغ اسمی و مبلغ پرداختی و همچنین کدینگ حسابهای مورد استفاده بانک انجام شود؛ بنابراین نمونه سند حسابداری خرید دین را نمیتوان یکسان و قطعی برای همه بانکها در نظر گرفت.
ثبت حسابداری چک خرید دین
ثبت حسابداری چک خرید دین به تنهایی با دیدن برگه چک تعیین نمیشود. چک ممکن است در یک معامله، صرفاً سند تجاریِ مرتبط با طلب باشد و در معاملهای دیگر نقش یا ماهیت متفاوتی داشته باشد. بنابراین باید رابطه میان چک، طلب واقعی، قرارداد و انتقال حق مطالبه روشن باشد.
حسابداری تسهیلات خرید دین
حسابداری تسهیلات خرید دین نیازمند تفکیک مرحله اعطای تسهیلات، نگهداری اسناد، شناسایی مبالغ مرتبط، وصول در سررسید و وضعیت اسناد تعیینتکلیفنشده است. در مقررات بانکی، خرید دین به عنوان معاملهای برای خرید دیون مدتدار و اسناد تجاری تعریف شده و هدف از آن ایجاد امکان تأمین مالی برای بخشهای اقتصادی بیان شده است.
از سوی دیگر، مقررات وصول مطالبات نیز «خرید دین» را در شمار مطالبات ریالی مرتبط با تسهیلات و معاملات قرار داده است؛ این موضوع نشان میدهد که در محیط بانکی، خرید دین بخشی از فرآیند رسمی اعتباری و حسابداری مؤسسات اعتباری است و نباید با هر نوع خریدوفروش چک در بازار یکسان فرض شود.
تفاوت خرید دین با خرید چک برگشتی یا نقد کردن چک
تمرکز مجموعه بر خرید و فروش چک سفیدامضا برای مواردی مانند ضمانت، خرید دین، چک تخلیه مستأجران و موارد مشابه است. در این مدل، اگر شخصی برای مثال ۱۰۰ فقره چک در اختیار داشته باشد، مجموعه میتواند طبق توافق و ضوابط خود، کل مجموعه را خریداری کند و سپس اسناد را به صورت تکی یا تعداد به مشتریان خود واگذار و مطابق فرآیند توافقشده به نام آنان ثبت کند.
اکسل خرید دین
اکسل خرید دین برای مجموعههایی که با تعداد زیادی سند و پرونده سروکار دارند، ابزار مناسبی برای کنترل داخلی است. یک فایل اکسل ساده میتواند ستونهایی برای شماره داخلی، نوع سند، مبلغ اسمی، مبلغ معامله، تاریخ قرارداد، تاریخ سررسید، طرف واگذارکننده، طرف دریافتکننده، وضعیت ثبت، وضعیت وصول و توضیحات داشته باشد. این جدول باید نقش ابزار کنترلی داشته باشد و جایگزین قرارداد یا سند حسابداری رسمی نشود.
|
شناسه |
مبلغ اسمی |
مبلغ معامله |
تاریخ قرارداد |
سررسید |
طرف واگذارکننده |
وضعیت |
توضیحات |
|
D-001 |
100,000,000 |
92,000,000 |
1405/06/01 |
1405/09/01 |
شخص/شرکت فرضی |
در انتظار وصول |
نمونه آموزشی |
|
D-002 |
75,000,000 |
70,000,000 |
1405/06/03 |
1405/08/15 |
شخص/شرکت فرضی |
وصول شد |
نمونه آموزشی |
|
D-003 |
50,000,000 |
48,000,000 |
1405/06/05 |
1405/10/05 |
شخص/شرکت فرضی |
در انتظار |
نمونه آموزشی |
این جدول یک نمونه ساختاری برای درج در مقاله است. اعداد، نامها و تاریخها فرضیاند و نباید به عنوان معامله واقعی یا نرخ خرید تلقی شوند.
چکلیست بررسی پرونده خرید دین
- ماهیت طلب و رابطه اصلی طرفین مشخص شده باشد.
- سند یا مدرک طلب با اطلاعات قرارداد تطبیق داده شود.
- مبلغ اسمی و مبلغ معامله جداگانه ثبت شود.
- تاریخ صدور، تاریخ قرارداد و تاریخ سررسید کنترل شود.
- هویت و نقش داین، مدیون و خریدار مشخص باشد.
- مدارک پرداخت و دریافت قابل ردیابی باشند.
- برای اسناد متعدد، شناسه داخلی و جدول کنترل ایجاد شود.
- وضعیت وصول در سررسید ثبت و مستند شود.
- در معاملات حساس، قبل از امضا از مشاور حقوقی و حسابدار متخصص کمک گرفته شود.
سوالات متداول
خرید دین در حسابداری چیست؟
خرید دین به معامله انتقال یک طلب مدتدار در برابر مبلغ نقدی مربوط میشود. در مقررات بانکی، خرید دین برای دیون موضوع اسناد و اوراق تجاری مدتدار پیشبینی شده و بر حقیقی بودن دین و قابلیت نقدشوندگی آن تأکید شده است.
آیا خرید دین همان نقد کردن چک است؟
خیر، این دو اصطلاح را نباید بدون بررسی ماهیت معامله یکی دانست. خرید دین در چارچوب مقررات، به انتقال طلب مدتدار مربوط است؛ در حالی که نقد کردن چک ممکن است به خدمات یا معاملات دیگری اشاره کند.
ثبت حسابداری چک خرید دین چگونه است؟
ثبت به ماهیت معامله، نقش واحد تجاری، قرارداد و کدینگ حسابها بستگی دارد. بنابراین یک ثبت ثابت برای تمام پروندهها صحیح نیست.
ثبت به ماهیت معامله، نقش واحد تجاری، قرارداد و کدینگ حسابها بستگی دارد. بنابراین یک ثبت ثابت برای تمام پروندهها صحیح نیست.
الزام عمومی ندارد، اما برای مدیریت تعداد زیادی سند، اکسل میتواند ابزار کنترلی مفیدی برای مبلغ، سررسید، وضعیت و وصول باشد.
ثبت حسابداری وام خرید دین با خرید دین یکی است؟
عبارتها در جستوجوی کاربران به هم نزدیکاند، اما نوع قرارداد و نقش طرفین تعیین میکند چه ثبتهایی لازم است. نام وام نباید جای بررسی قرارداد را بگیرد.
استاندارد حسابداری خرید دین چیست؟
نباید یک استاندارد مستقل با این عنوان را به همه معاملات نسبت داد. استانداردهای مرتبط با گزارشگری و ماهیت رویداد باید بر اساس نوع معامله و شرایط واحد تجاری بررسی شوند.
آیا مجموعه شما چک برگشتی را میخرد؟
خدمت معرفیشده در این محتوا خرید چک برگشتی یا نقد کردن چک با کسر درصد از مبلغ آن نیست. تمرکز اعلامشده بر خرید و واگذاری چکهای سفیدامضا و اسناد مورد استفاده برای کاربردهایی مانند ضمانت، خرید دین و تخلیه مستأجران است؛ شرایط هر پرونده باید جداگانه بررسی شود.
آیا میتوان ۱۰۰ فقره چک را یکجا واگذار کرد؟
در مدل کسبوکاری توضیحدادهشده، نمونهای مانند خرید یک مجموعه ۱۰۰ فقرهای و واگذاری تکی یا چندتایی مطرح است؛ اما اجرای هر معامله منوط به بررسی مدارک، قرارداد و الزامات قانونی مربوط است.
آیا نمونه سند حسابداری برای همه شرکتها یکسان است؟
خیر. نمونهها باید با ماهیت معامله، شخصیت حقوقی، قرارداد و کدینگ حسابها تطبیق داده شوند.
برای خرید دین چه مدارکی لازم است؟
مدارک دقیق به نوع پرونده و قرارداد بستگی دارد. به طور کلی، اطلاعات طرفین، اسناد طلب، قرارداد و مدارک پرداخت یا انتقال از مواردی هستند که باید بررسی شوند.
فروش چک صیادی، معتبر و با استعلام در چک صیاد
ما انواع چکهای شرکتی و چک شخصی را ارائه میدهیم که بهترین فرصت را برای کاسبان و دلالان بازار تهران و سایر نقاط ایران فراهم میآورد. اگر شما هم به دنبال چکی هستید که بتوانید با آن خریدهای خود را تضمین کنید، ما تنوعی از چکهای معتبر از بهترین بانکهای دولتی در تهران، کرج و شهرستانها را در اختیار شما قرار میدهیم.

واتساپ


